- English
- 简体中文
- Español
- Português
- русский
- Français
- 日本語
- Deutsch
- tiếng Việt
- Italiano
- Nederlands
- ภาษาไทย
- Polski
- 한국어
- Svenska
- magyar
- Malay
- বাংলা ভাষার
- Dansk
- Suomi
- हिन्दी
- Pilipino
- Türkçe
- Gaeilge
- العربية
- Indonesia
- Norsk
- تمل
- český
- ελληνικά
- український
- Javanese
- فارسی
- தமிழ்
- తెలుగు
- नेपाली
- Burmese
- български
- ລາວ
- Latine
- Қазақша
- Euskal
- Azərbaycan
- Slovenský jazyk
- Македонски
- Lietuvos
- Eesti Keel
- Română
- Slovenski
- मराठी
Bakom Xiaomis Xuanjie O3-chiplansering: Hur självutvecklingsvågen omformar det nya landskapet för import av teknisk plast
Den 24 augusti 2026, klockan 14:00 Pekingtid, höll Xiaomi en teknisk kommunikationssession på sitt Xuanjie-chip i en direktsändning av text. Zhu Dan, chefen för chipdivisionen, introducerade officiellt den nya generationen av egenutvecklad flaggskeppsprocessor, Xuanjie O3. Detta markerar det senaste tillskottet till chipfamiljen, som anlände 459 dagar efter debuten av den första flaggskeppsprocessorn, Xuanjie O1, i maj 2025.
Byggd på TSMC:s tredje generationens 3nm-process, antar Xuanjie O3 en tri-kluster CPU-arkitektur med en superstor kärnklockhastighet som överstiger 4GHz, samtidigt som den stärker AI-datorkapaciteten på enheten. Chipet kommer först att visas i Xiaomis MIX Fold5 hopfällbara flaggskeppsmodell. Xiaomi Group President Lu Weibing avslöjade tidigare att Xuanjie O1 redan hade överträffat en miljon kumulativa leveranser över tre terminalenheter. Från miljonleveranser till den nya generationen redo för lansering, utvecklas Xiaomis egenutvecklade chips från "prov" till "djupodling".
Xiaomis långvariga genombrott inom egenutvecklade chips är inte bara en milstolpe för halvledarindustrin utan ger också strukturella möjligheter värda att uppmärksammas för den tekniska plastsektorn.
I. Chipprocessuppgraderingar driver efterfrågan på avancerad teknisk plast
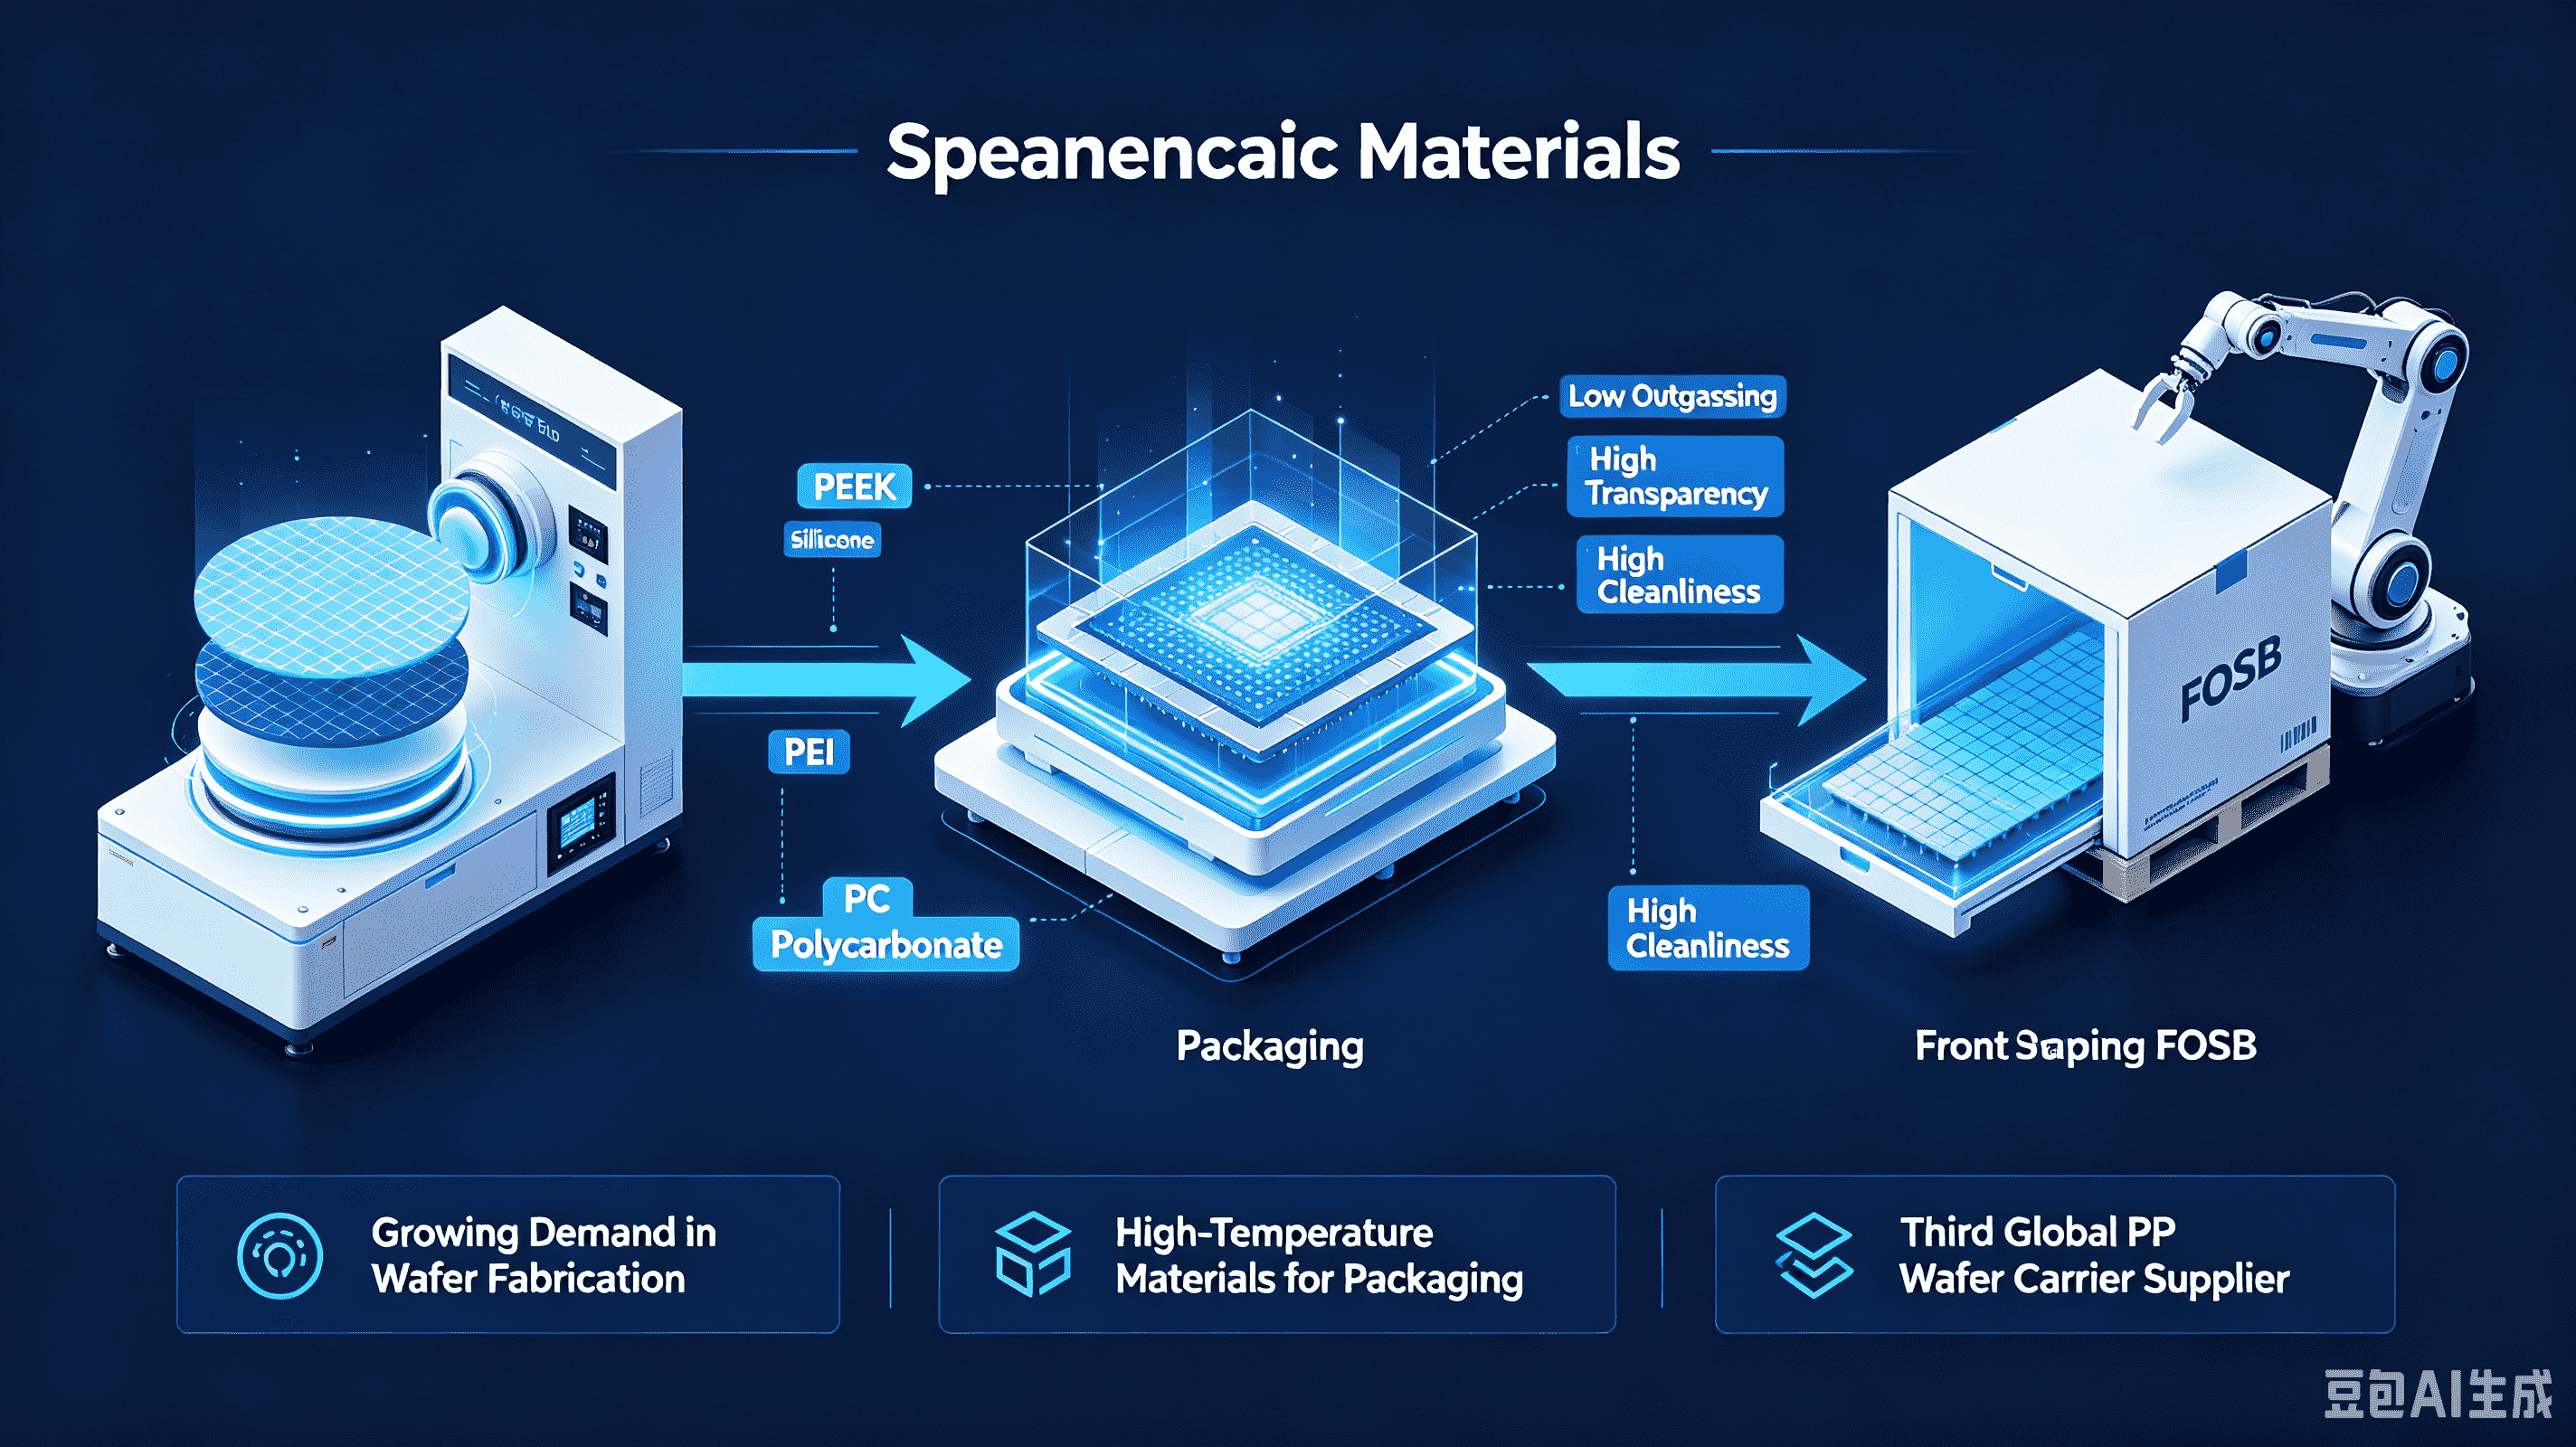
Xuanjie O3 använder TSMC:s tredje generationens 3nm-process. Tillverkningen av avancerade processchips ställer extremt höga krav på materialrenhet, värmebeständighet, låg utgasning och andra prestandaindikatorer. I halvledarindustrins kedja står ingenjörsplaster som används i utrustning och relaterade komponenter för 10 % till 20 % av produktionskostnaderna. Jämfört med traditionella metallprodukter erbjuder teknisk plast värmebeständighet och slagtålighet samtidigt som den minskar vikten med 20 % till 30 %.
Inom wafertillverkning och förpackningsprocesser upplever högpresterande termoplaster som PEEK (polyeter-keton) och PEI (polyeterimid) en växande efterfrågan. Polykarbonatmaterial, med sin låga utgasning och höga genomskinlighet, används i front-öppnande fraktboxar (FOSB) och andra halvledarwaferbärare. Taiwanbaserade Formosa Plastics har investerat i utvecklingen av tekniska högtemperaturplaster som PEEK och planerar att masstillverka metallocen PP med hög renhet i slutet av året, och bli världens tredje leverantör av PP wafer-bärarmaterial.
II. AI Computing Competition skapar ett "nytt blått hav" för Specialty Engineering Plastics
Xuanjie O3 förbättrar AI-datakraften på enheten. Explosionen av AI-datorhårdvara sänder uppåt längs kedjan av "terminalapplikationer - PCB - kopparklädda laminat - elektroniska hartser", vilket ställer oöverträffade prestandakrav på basmaterial.
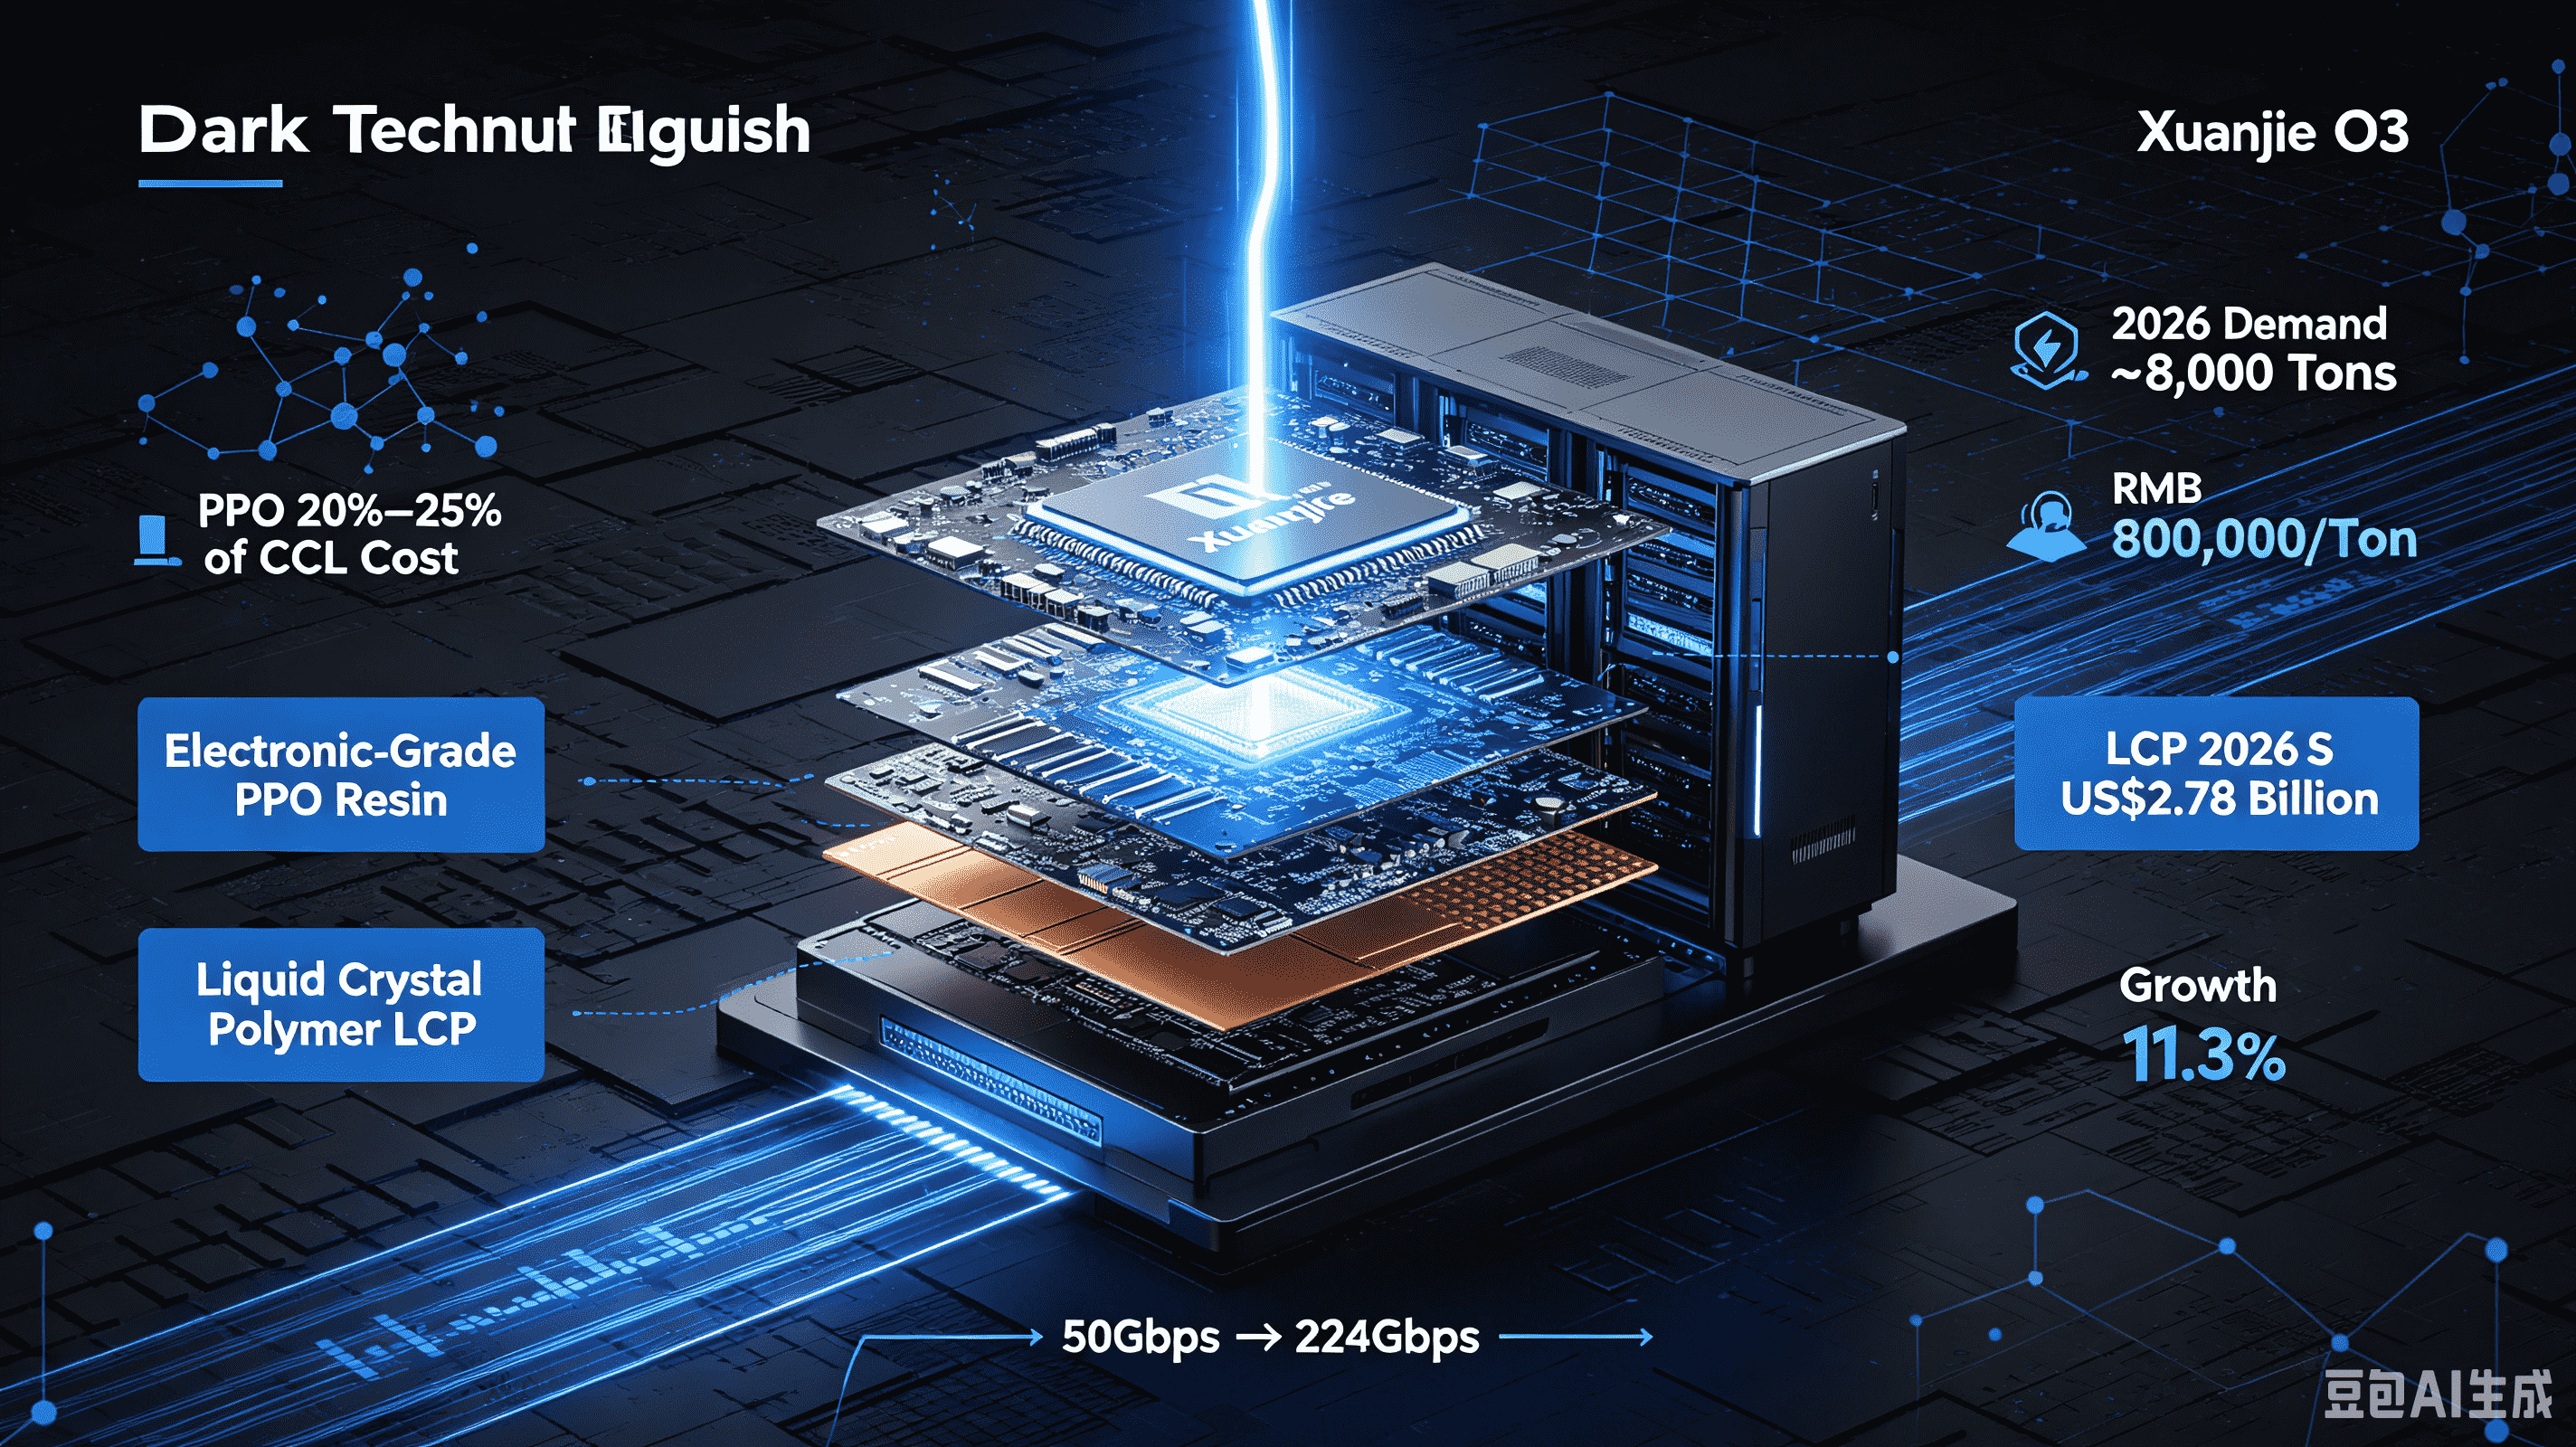
Elektronisk kvalitet PPO (polyfenylenoxid) harts har dykt upp som en "dold vinnare" i denna trend. PPO står för 20 % till 25 % av kostnaden vid tillverkning av kopparbeklädda laminat. Driven av AI-servrar förväntas den globala efterfrågan på PPO i höghastighetskopparklädda laminat uppgå till cirka 8 000 ton 2026, med priser som potentiellt når 800 000 RMB per ton. Avancerade PPO-produkter skräddarsydda för AI-datorapplikationer kan se prishöjningar på 20 % till 30 %, med vissa specifikationer till och med fördubblas.
Samtidigt säkerställer flytande kristallpolymer (LCP), med sin extremt låga dielektriska förlust, perfekt signalintegritet vid höga hastigheter på 50 Gbps eller till och med 224 Gbps, vilket gör den mycket eftertraktad i höghastighetsanslutningar för AI-servrar. LCP-marknaden värderas till 2,78 miljarder USD 2026, med tillväxten som förväntas accelerera till 11,3 %.
III. Prishöjningar i leveranskedjan och lokaliseringsersättning: Risker och möjligheter för importörer
I april 2026, drivet av stigande råoljepriser på grund av geopolitiska konflikter, utfärdade Sydkoreas Kumho Petrochemical och japanska Mitsubishi Chemical båda prishöjningar för teknisk plast till tillverkare av halvledarutrustning, med höjningar på mellan 5 % och 20 %. Priserna för teknisk plast kan variera kraftigt, från 100 USD per kilogram till så mycket som 50 000 USD per kilogram, och högklassiga kvaliteter har en betydande prissättning.
Samtidigt accelererar lokaliseringsersättningen av avancerad teknisk plast. Produkter som PPO-harts är fortfarande starkt importberoende, med inhemsk kapacitetsfrisättning som går långsamt och det totala utbudet är fortfarande snävt. Detta skapar en differentierad konkurrensfördel för importhandlare som har tillgång till pålitliga utländska källor för material av hög kvalitet.
IV. Konsekvenser för tekniska plastimportörer
Lanseringen av Xiaomis Xuanjie O3 är ett mikrokosmos av Kinas accelererande självtillit inom chiputveckling. Denna trend erbjuder tre viktiga takeaways för importörer av teknisk plast:
För det första är spåns självförsörjning lika med deterministisk tillväxt i efterfrågan på high-end material. Expansionen av chipproduktion med avancerad nod kommer direkt att driva på en fortsatt efterfrågan på specialplaster som PEEK, PEI, högrent polykarbonat och LCP. Den globala marknaden för högpresterande plaster inom halvledarsektorn förväntas växa med en sammansatt årlig tillväxttakt på cirka 7,9 %, från cirka 3,68 miljarder USD 2025 till 6,16 miljarder USD 2032.
För det andra öppnar AI-datorinfrastruktur nya materialspår. Specialiserade tekniska plaster som PPO och LCP, som en gång ansågs vara nischprodukter, blir nu "hårda valutor" en bristvara på grund av den ökande efterfrågan på AI-datorer. Handlare bör ivrigt fånga denna strukturella förändring och proaktivt etablera leveranskanaler för dessa material.
För det tredje understryker volatiliteten i leveranskedjan värdet av importkanaler. Mot en bakgrund av frekventa geopolitiska spänningar och flyktiga råoljepriser är ett stabilt utländskt försörjningsnätverk för teknisk plast i sig en knapp resurs. Importörer som kan leverera hög renhet, högtillförlitlig specialplast kommer att inta en oersättlig position i halvledarvärdekedjan.
Från leveranser av miljoner enheter av Xuanjie O1 till den officiella avtäckningen av Xuanjie O3, Xiaomi har bevisat lönsamheten hos egenutvecklade chips på bara 459 dagar. För ingenjörsplastindustrin öppnar varje steg framåt i Kinas chipoberoende en ny dörr för efterfrågan på avancerad teknisk plast. För importhandlare kommer möjligheten att etablera stabila utländska försörjningsnätverk för "chip-grade" teknisk plast – inklusive PPO, PEEK, LCP och högren PC – att avgöra deras kärnvärde i industrikedjan under de kommande fem till tio åren.