- English
- 简体中文
- Español
- Português
- русский
- Français
- 日本語
- Deutsch
- tiếng Việt
- Italiano
- Nederlands
- ภาษาไทย
- Polski
- 한국어
- Svenska
- magyar
- Malay
- বাংলা ভাষার
- Dansk
- Suomi
- हिन्दी
- Pilipino
- Türkçe
- Gaeilge
- العربية
- Indonesia
- Norsk
- تمل
- český
- ελληνικά
- український
- Javanese
- فارسی
- தமிழ்
- తెలుగు
- नेपाली
- Burmese
- български
- ລາວ
- Latine
- Қазақша
- Euskal
- Azərbaycan
- Slovenský jazyk
- Македонски
- Lietuvos
- Eesti Keel
- Română
- Slovenski
- मराठी
Materialrevolutionen bakom den hopfällbara telefonen "Trevägsstrid": Hur tekniska plaster stödjer innovation i biljoner skala
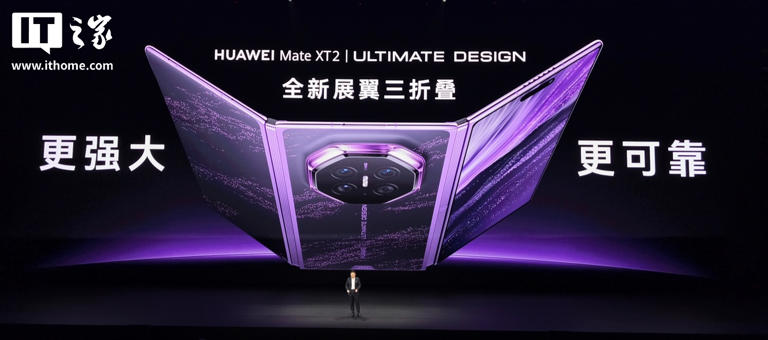
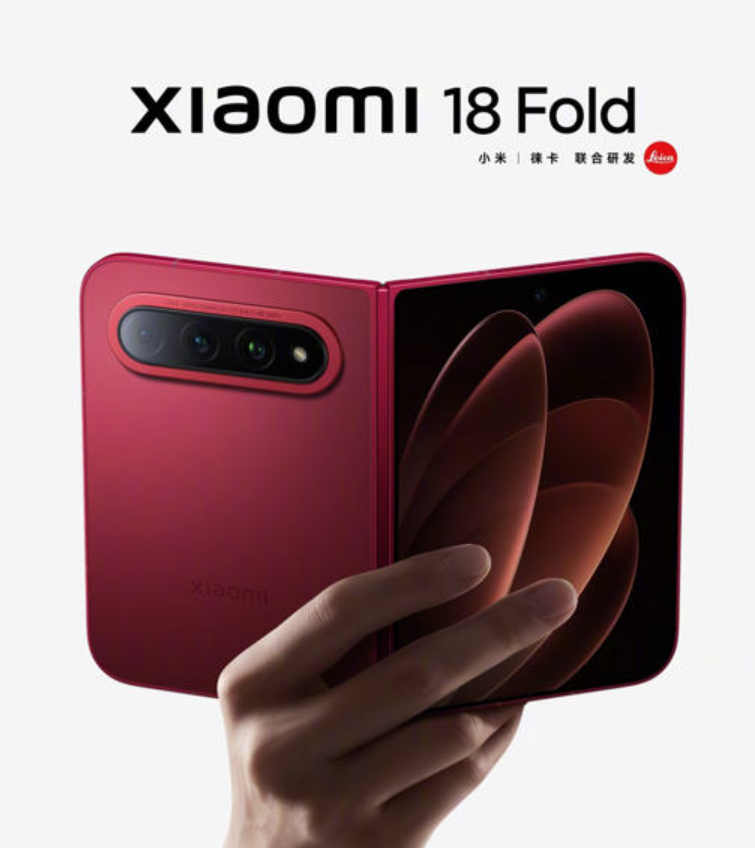
Från 7 till 10 september 2026 lanserade Huawei, Xiaomi och Apple successivt nya vikbara flaggskeppsprodukter inom 72 timmar – Huaweis Mate XT 2 andra generationens trefaldiga telefon, Xiaomis 18 Fold "mittvikt" och Apples första vikbara telefon, iPhone Duo. De tre jättarnas lanseringar rygg mot rygg signalerar att hopfällbara telefoner officiellt har flyttats från en "nyhetskategori" till ett kärnslagfält på high-end-marknaden.
För importindustrin för ingenjörsplast sänder denna enhetstävling en tydlig signal: efterfrågan på högpresterande teknisk plast i hopfällbara telefoner skiftar från "valfritt" till "ett måste".
Materiella färdplaner för de tre flaggskeppstelefonerna
Huawei Mate XT 2 tar den mest aggressiva inställningen till material. Dess inre skärm använder en ultratålig flerskiktskompositstapel, inklusive 322 cm² ultrastort UTG-glas, ett 20 µm ultratunt höghållfast stålbuffertskikt av flyg- och rymdkvalitet och ett stödskikt av kolfiber, vilket förbättrar slaghållfastheten med 200 % jämfört med föregående generation. För gångjärnet använder andra generationens Tiangong-gångjärnssystem en fembågsarmig huvudaxel tillverkad av specialstål med 2 400 MPa draghållfasthet, en betydande uppgradering från 1 900 MPa i föregående generation.
Xiaomi 18 Fold använder innovativt dubbelskikts UTG ultratunt glas tillsammans med organiska flexibla isoleringsmaterial, och dess beröringsskikt har uppgraderats helt till organiska flexibla material, vilket förbättrar motståndet mot stötar från skarpa föremål med 258 % jämfört med föregående generation. Användningen av "organiska flexibla isoleringsmaterial" är ett typiskt exempel på teknisk plast i vikbara touchmoduler. Mellanramen använder 7-seriens aluminiumlegering, som balanserar lättviktsdesign och strukturell styrka.
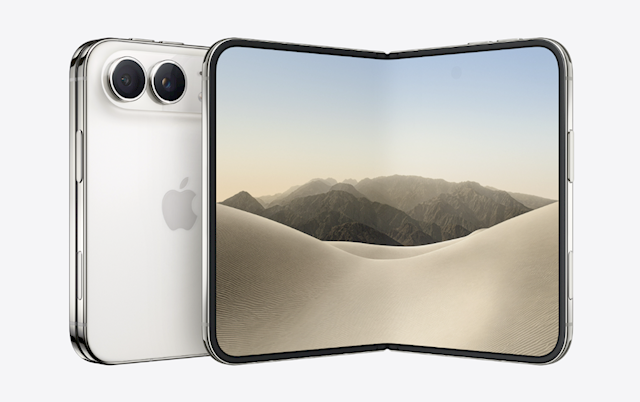
Apples iPhone Duo har gjort djupa anpassningar i polymermaterial. Dess inre skärm använder ett anpassat polymertäckskikt med styvhet förbättrad med upp till 40 % jämfört med andra industrimaterial. Gångjärnet är precisionsmonterat av mer än 100 mikrokomponenter och stödplattor av kolfiber. Apples inträde innebär att den vikbara försörjningskedjan kommer att se en större tillväxt i efterfrågan på teknisk plast.
Kärntillämpningar av tekniska plaster i vikbara material
Materialefterfrågan på vikbara telefoner omformar produktstrukturen för teknisk plast. Följande kategorier är särskilt kritiska:
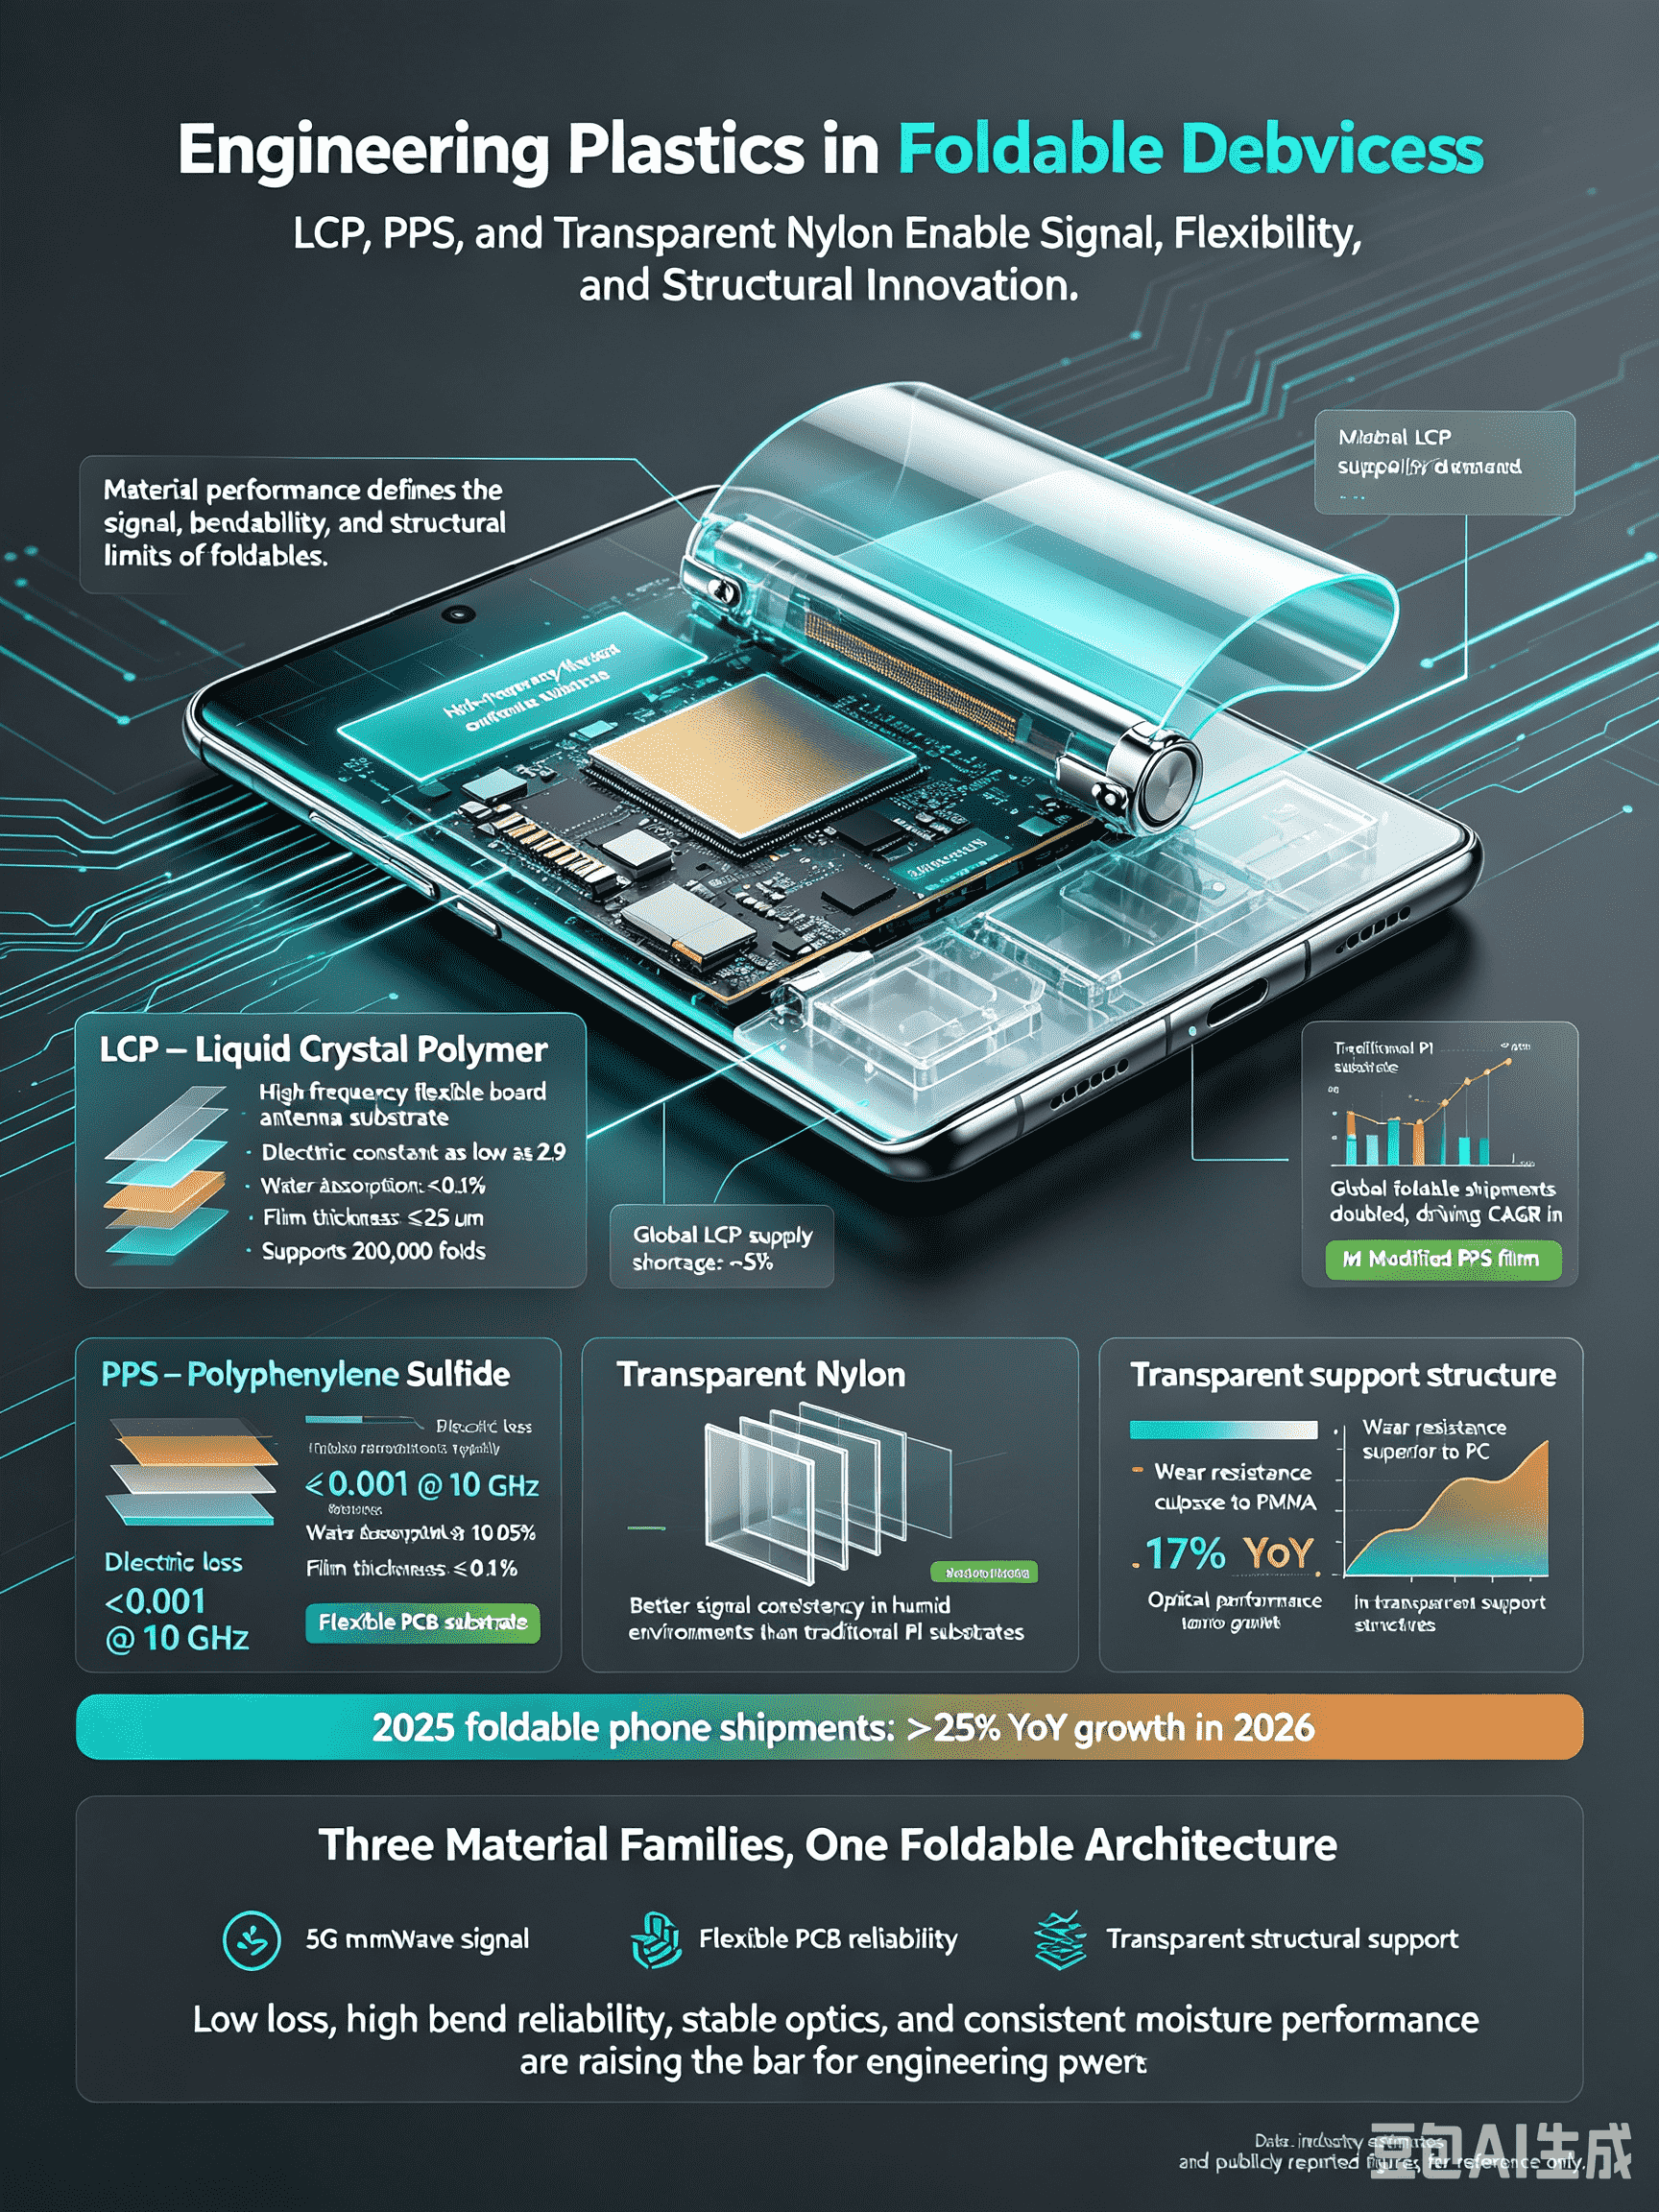
LCP (liquid crystal polymer) är det föredragna substratet för högfrekventa flexibla kortantenner i hopfällbara. Med en dielektricitetskonstant så låg som 2,9, dielektrisk förlust på endast 0,002–0,004 vid 10 GHz och vattenabsorption på mindre än 0,1 %, har det blivit ett nyckelmaterial för 5G mmWave-signalöverföring. Branschdata visar att LCP-filmtjockleken måste vara ≤25 µm för att uppfylla kravet på 200 000 veck, och fördubblingen av vikbara telefonleveranser 2025 har drivit en 30 % CAGR i efterfrågan på LCP-film. För närvarande har det globala LCP-utbudet sett en brist på cirka 5 % på grund av ökande efterfrågan från avancerade elektroniska applikationer.
PPS (polyfenylensulfid) expanderar från traditionella industriella tillämpningar till flexibla elektroniska substrat. Modifierade PPS-filmer med hög töjning kan nu användas som flexibla kretskortssubstrat, med dielektrisk förlust vid 10 GHz så låg som under 0,001 och vattenabsorption vanligtvis under 0,05 %, vilket ger mycket bättre signalkonsistens i fuktiga miljöer än traditionella PI-substrat.
Transparent nylon växer också snabbt i vikbara konstruktionskomponenter. Globala leveranser av vikbara telefoner 2026 ökade med mer än 25 % jämfört med föregående år. Med en slitstyrka som är överlägsen PC och optisk prestanda nära PMMA, såg transparent nylon en ökning på 17 % jämfört med föregående år i användningen av transparenta stödstrukturer.
PI (polyimid) film fortsätter att ha en central position i flexibla displayer. Dess globala marknadsstorlek nådde 2,24 miljarder USD 2025, och penetrationsgraden för färglös PI-film i vikbara telefonskal har överstigit 17 %.
Marknadsdata och handelskonsekvenser
Ur ett makrodataperspektiv översteg den globala marknaden för högpresterande teknisk plast 98 miljarder USD 2026, med LCP, PPS och specialnylon som tillsammans stod för 47 % av det totala utbudet. På den asiatiska marknaden är el- och elektroniksektorn fortfarande beroende av import för 30–35 % av högpresterande hartser som LCP och PPS, huvudsakligen från Japan, Sydkorea och Tyskland.
Det är värt att notera att tyngdpunkten i värdekedjan förskjuts nedströms till precisionstillverkning. Den gränsöverskridande handelns volymtillväxt för konstruktionsplaster i primärform avtar, medan den internationella handelsskalan för högt förädlade och funktionaliserade produkter förväntas växa med 9,7 %. Detta innebär att leverantörer som kan tillhandahålla högpresterande skräddarsydda materiallösningar kommer att inta en mer gynnsam position i det framtida handelslandskapet.
Slutsats
"Trevägsstriden" i hopfällbara telefoner är inte bara en konkurrens mellan enhetsmärken utan också ett positioneringskrig i materialförsörjningskedjan uppströms. När nya formfaktorer som trippel- och mittvikning fortsätter att dyka upp kommer tillämpningsscenarier för tekniska plaster som LCP, PPS, transparent nylon och PI att fortsätta att expandera. För handelsföretag som importerar teknisk plast kommer det att vara nyckeln till att få en tidig start i certifiering av vikbar leveranskedja och bygga stabila partnerskap med avancerade hartstillverkare i Japan och Sydkorea för att fånga utdelningen av denna omgång av enhetsinnovation.